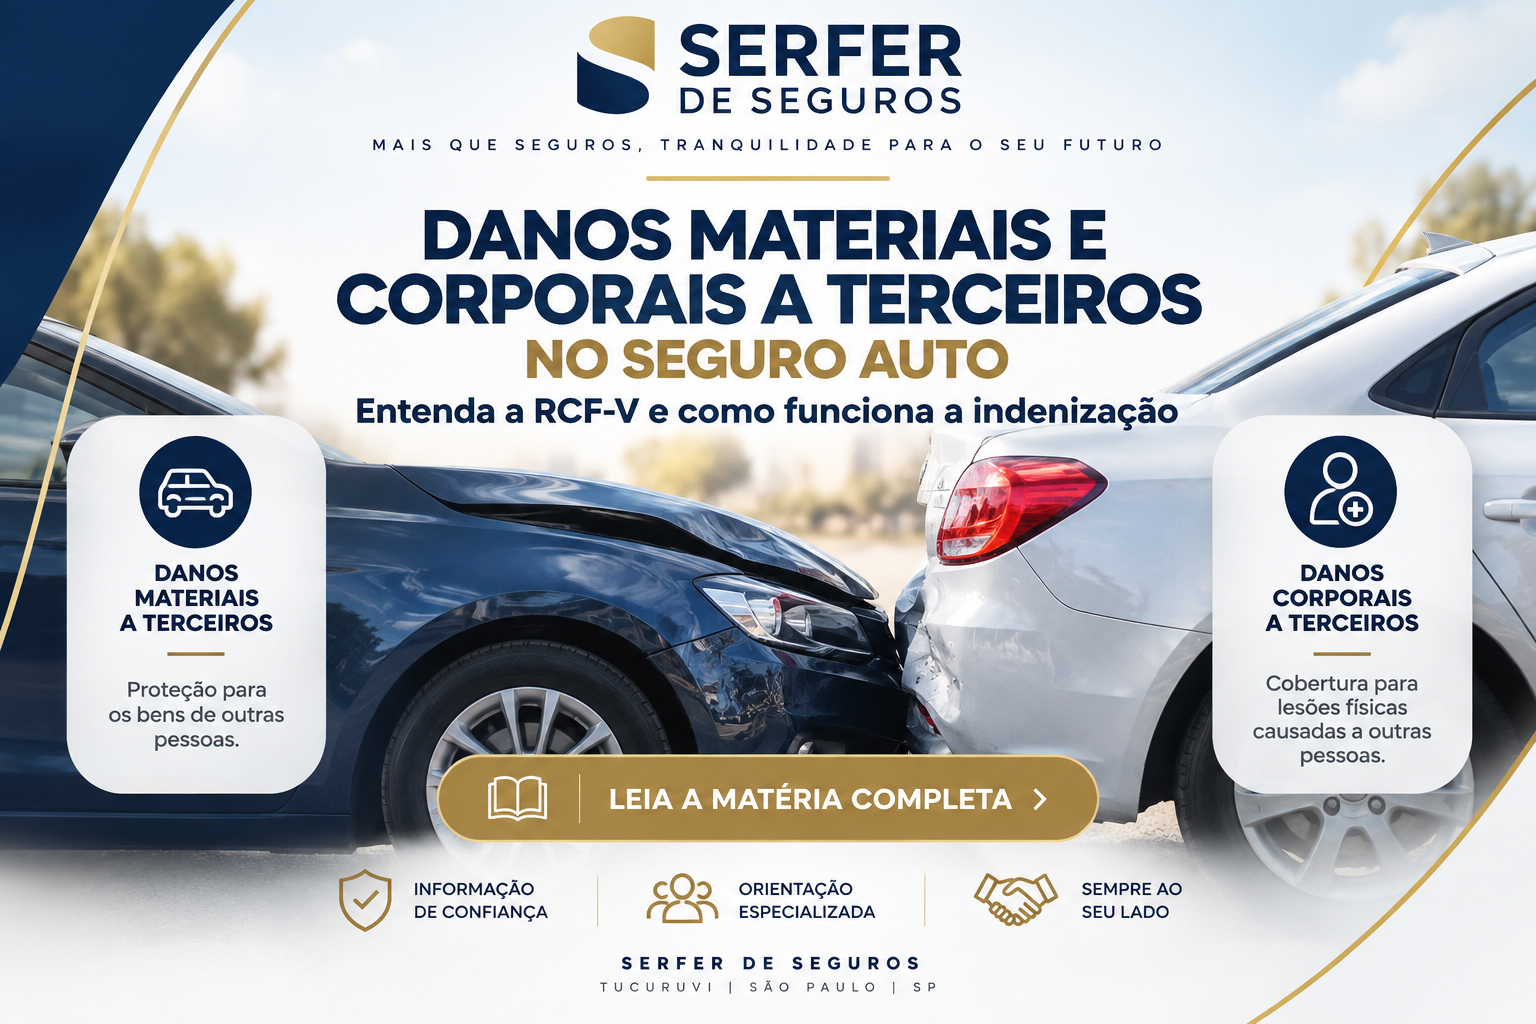
Danos materiais e corporais a terceiros no Seguro Auto são coberturas importantes para quem deseja proteger seu patrimônio diante de determinados prejuízos causados a outras pessoas em um acidente. Essas coberturas estão relacionadas à Responsabilidade Civil Facultativa de Veículos (RCF-V) e funcionam de acordo com os limites e condições contratados na apólice.
Quando alguém contrata um Seguro Auto, é comum pensar primeiro na proteção do próprio veículo contra colisão, roubo, furto, incêndio e outros riscos.
Mas existe uma pergunta que todo motorista deveria fazer antes de escolher sua apólice:
O que acontece se eu causar um acidente e provocar prejuízos a outra pessoa?
Uma colisão pode danificar outro automóvel, uma motocicleta, um muro ou um portão. Em acidentes mais graves, uma pessoa pode sofrer lesões físicas e enfrentar consequências que vão muito além do dano ao veículo.
É nesse contexto que entram as coberturas de Responsabilidade Civil Facultativa de Veículos (RCF-V), especialmente Danos Materiais a Terceiros e Danos Corporais a Terceiros.
Essas coberturas podem representar uma importante proteção patrimonial para o segurado, sempre de acordo com os limites, coberturas, condições e exclusões previstos na apólice.
Neste artigo, a Serfer de Seguros explica de forma detalhada:
- o que é RCF-V;
- o que são Danos Materiais a Terceiros;
- o que são Danos Corporais a Terceiros;
- como essas coberturas funcionam;
- qual a importância dos limites de indenização;
- como comunicar um acidente à seguradora;
- quais cuidados tomar com acordos com terceiros;
- qual a diferença entre RCF-V, APP e Danos Morais;
- e o que analisar antes de contratar ou renovar seu Seguro Auto.
O que é RCF-V no Seguro Auto?
RCF-V significa Responsabilidade Civil Facultativa de Veículos.
De forma simplificada, trata-se de uma cobertura que pode proteger o segurado quando ele for responsabilizado por determinados danos causados a terceiros em decorrência de acidente relacionado ao veículo segurado, conforme as condições e os limites estabelecidos na apólice.
A cobertura pode envolver:
- Danos Materiais a Terceiros;
- Danos Corporais a Terceiros;
- e, dependendo do produto contratado, outras coberturas relacionadas à responsabilidade civil, como Danos Morais.
A SUSEP explica que o seguro de responsabilidade civil tem como finalidade proteger o segurado diante de sua responsabilização por danos causados a terceiros, observadas as condições contratuais e os limites estabelecidos no seguro.
Isso significa que a RCF-V não é uma proteção ilimitada.
A existência da cobertura não significa que qualquer prejuízo será automaticamente indenizado.
É necessário observar:
- o que foi efetivamente contratado;
- o limite máximo de indenização;
- as condições gerais;
- as condições particulares;
- as exclusões;
- as circunstâncias do acidente;
- e os procedimentos de regulação do sinistro.
Por que a cobertura para terceiros é tão importante?
O trânsito envolve riscos.
Mesmo um motorista cuidadoso pode se envolver em um acidente.
Uma distração, uma frenagem inesperada, uma mudança de faixa, uma falha momentânea ou uma situação imprevisível podem provocar uma colisão.
E o prejuízo não necessariamente ficará limitado ao próprio veículo.
Imagine que seu carro atinja:
- outro automóvel;
- uma motocicleta;
- um veículo de alto valor;
- um portão;
- um muro;
- uma fachada;
- uma estrutura comercial;
- ou outro patrimônio.
Agora imagine que, além do dano material, uma pessoa seja ferida.
Nesse cenário, o problema deixa de ser apenas:
“Quanto vai custar o conserto do meu carro?”
E passa a ser:
“Qual será a consequência financeira do dano que causei a outra pessoa?”
É justamente aí que a responsabilidade civil ganha importância.
Um pouco da história da responsabilidade civil no trânsito
A ideia de responsabilidade civil é muito anterior ao automóvel.
Em termos gerais, o princípio está relacionado à obrigação de reparar determinado dano causado a outra pessoa, quando presentes os requisitos previstos pela legislação.
Com o crescimento das cidades e a popularização dos veículos automotores, os riscos associados ao trânsito também aumentaram.
O automóvel deixou de ser apenas um patrimônio individual.
Ele passou a ser também um elemento capaz de produzir danos materiais e corporais a outras pessoas.
O mercado de seguros passou, então, a oferecer produtos destinados a proteger o patrimônio do segurado diante de determinadas responsabilidades decorrentes do uso do veículo.
No Brasil, a Responsabilidade Civil Facultativa de Veículos — RCF-V tornou-se uma cobertura tradicional do Seguro Auto.
A regulamentação do seguro de automóveis também evoluiu ao longo dos anos. A SUSEP atualmente disciplina o seguro automóvel por meio da regulamentação aplicável ao ramo, incluindo a Circular SUSEP nº 639/2021.
É importante observar que o ambiente regulatório pode ser atualizado, razão pela qual informações sobre seguros devem ser verificadas em fontes oficiais e na documentação vigente da apólice.
O que são Danos Materiais a Terceiros no Seguro Auto?
Danos Materiais a Terceiros são prejuízos causados a bens de outras pessoas em decorrência de um acidente coberto, quando o segurado for responsabilizado, observadas as condições da apólice.
Exemplo
Você está dirigindo e colide com outro veículo.
O carro atingido sofre danos no:
- para-choque;
- capô;
- farol;
- paralama;
- portas;
- ou outros componentes.
Se o acidente estiver coberto e houver responsabilidade do segurado conforme o contrato, a cobertura de danos materiais a terceiros poderá ser utilizada dentro do limite contratado.
Outros exemplos
Dependendo da situação e das condições da apólice, podem existir danos a:
- automóveis;
- motocicletas;
- veículos estacionados;
- portões;
- muros;
- fachadas;
- estruturas;
- equipamentos;
- outros bens de terceiros.
Mas existe uma regra importante:
não basta existir um prejuízo para que o seguro obrigatoriamente pague a indenização.
O evento precisa estar enquadrado na cobertura contratada e atender às condições da apólice.
O que são Danos Corporais a Terceiros no Seguro Auto?
Danos Corporais a Terceiros estão relacionados às lesões físicas causadas a outras pessoas em decorrência de um acidente coberto, conforme os termos da apólice.
Uma colisão pode provocar:
- ferimentos;
- fraturas;
- lesões;
- necessidade de tratamento;
- consequências permanentes;
- invalidez;
- ou morte.
Dependendo da situação concreta, podem existir consequências financeiras relacionadas à responsabilidade civil do causador do acidente.
É justamente por isso que a cobertura de danos corporais merece atenção especial na contratação do Seguro Auto.
Danos Materiais e Danos Corporais são a mesma coisa?
Não.
São riscos diferentes.
| Cobertura | O que representa |
|---|---|
| Danos Materiais a Terceiros | Prejuízos causados a bens de terceiros |
| Danos Corporais a Terceiros | Lesões físicas causadas a terceiros |
| Danos Morais | Cobertura específica, quando contratada |
| APP | Acidentes Pessoais de Passageiros |
As coberturas podem fazer parte da mesma apólice, mas possuem finalidades diferentes.
Por isso, o consumidor não deve presumir que uma cobertura automaticamente inclui outra.
RCF-V protege o meu próprio veículo?
Não é essa a finalidade da RCF-V.
A RCF-V está relacionada à responsabilidade do segurado por determinados danos causados a terceiros.
A proteção do próprio veículo depende das coberturas contratadas para o automóvel.
Por exemplo, uma apólice pode possuir coberturas relacionadas a:
- colisão;
- incêndio;
- roubo;
- furto;
- eventos da natureza;
- assistência 24 horas;
- e outras garantias.
Já a responsabilidade civil perante terceiros é tratada por cobertura própria, conforme o produto contratado.
Por isso, é possível possuir Seguro Auto e ter diferentes níveis de proteção para o próprio veículo e para terceiros.
Qual a diferença entre RCF-V e APP?
Essa é uma dúvida frequente.
RCF-V
Relaciona-se à responsabilidade do segurado por determinados danos causados a terceiros, conforme a cobertura contratada.
APP — Acidentes Pessoais de Passageiros
Tem finalidade diferente e está relacionada aos passageiros do veículo em situações previstas na cobertura contratada.
Portanto:
Danos Corporais a Terceiros não devem ser confundidos com APP.
São coberturas diferentes.
E os Danos Morais?
Os Danos Morais também merecem atenção.
Não se deve presumir que uma cobertura de danos materiais ou corporais automaticamente inclua danos morais.
Dependendo do produto, os danos morais podem ser contratados como cobertura específica ou adicional.
Por isso, ao analisar uma apólice, verifique:
Existe cobertura para danos morais?
E:
Qual é o limite contratado?
Essa informação deve ser conferida na documentação do seguro.
Por que o limite de indenização é tão importante?
Esse é um dos pontos mais importantes da contratação.
Não basta perguntar:
“Tenho seguro contra terceiros?”
É necessário perguntar:
“Qual é o limite que contratei?”
Imagine uma apólice com:
Danos Materiais a Terceiros: R$ 100.000
Agora imagine um acidente coberto que gere um prejuízo indenizável de R$ 60.000.
Nesse exemplo, o prejuízo está dentro do limite contratado, observadas as demais condições da apólice.
Agora imagine um prejuízo de R$ 180.000.
Se o limite contratado for R$ 100.000, existe uma diferença de R$ 80.000.
A existência do seguro não significa que a seguradora assumirá automaticamente valores acima do limite contratado.
Esse exemplo mostra por que:
Ter cobertura é importante. Ter um limite adequado também é.
Quanto devo contratar para Danos Materiais a Terceiros?
Não existe um único valor que seja adequado para todos os motoristas.
A escolha deve considerar características como:
- tipo do veículo;
- frequência de utilização;
- região onde circula;
- utilização particular ou profissional;
- perfil de uso;
- exposição patrimonial;
- limites oferecidos pelas seguradoras;
- capacidade financeira;
- e características específicas do risco.
Por isso, escolher simplesmente o menor limite para reduzir o preço do seguro pode não representar a mesma proteção que uma cobertura com limite mais elevado.
A análise deve considerar o equilíbrio entre:
preço + cobertura + limite + risco.
E quanto aos Danos Corporais?
Os danos corporais merecem atenção especial porque as consequências financeiras de um acidente com lesões podem ser relevantes.
Imagine uma colisão envolvendo:
- um carro;
- uma motocicleta;
- um pedestre;
- ou vários veículos.
Se uma pessoa sofrer uma lesão grave, o impacto financeiro potencial pode ser muito diferente daquele de um simples dano ao para-choque.
Por isso, a análise dos limites de danos corporais não deve ser feita apenas para tornar o seguro mais barato.
É importante entender qual risco está sendo transferido para a seguradora e qual risco permanece sob responsabilidade do segurado.
O que acontece se o prejuízo ultrapassar o limite contratado?
Imagine:
Limite de Danos Materiais a Terceiros: R$ 100.000
Após um acidente coberto:
Prejuízo indenizável: R$ 160.000
A diferença é de:
R$ 60.000
O limite contratado representa o máximo de responsabilidade da seguradora para aquela cobertura, observadas as condições da apólice.
Portanto, o segurado não deve interpretar o seguro como uma cobertura ilimitada.
Essa é uma das razões pelas quais a escolha do limite merece atenção.
Como acionar o Seguro Auto depois de um acidente com terceiros?
Depois de uma colisão, é importante seguir alguns passos.
1. Priorize as pessoas
Se houver feridos, a prioridade deve ser a segurança e o atendimento das pessoas envolvidas.
2. Registre as informações
Quando for seguro fazer isso, registre:
- local;
- data;
- horário;
- veículos envolvidos;
- placas;
- nomes;
- contatos;
- testemunhas;
- fotografias;
- vídeos;
- circunstâncias do acidente.
3. Comunique a seguradora
Informe o acidente à seguradora utilizando os canais oficiais indicados na apólice.
A comunicação deve ser feita o quanto antes, seguindo as orientações do contrato.
4. Avise seu corretor
O corretor pode auxiliar na orientação sobre:
- abertura do sinistro;
- documentação;
- procedimentos;
- comunicação com a seguradora;
- informações sobre o terceiro;
- acompanhamento do processo.
5. Guarde os protocolos
Mantenha:
- número do sinistro;
- protocolos;
- documentos;
- fotografias;
- comprovantes;
- mensagens;
- informações fornecidas à seguradora.
A organização pode facilitar o acompanhamento do processo.
Posso fazer um acordo diretamente com o terceiro?
É preciso ter cautela.
Após uma colisão, o terceiro pode propor:
“Vamos resolver diretamente.”
Mas o segurado deve evitar assumir compromissos financeiros, reconhecer formalmente responsabilidades ou realizar acordos sem antes comunicar a seguradora.
Dependendo das condições contratuais, um acordo com o terceiro pode exigir a anuência da seguradora.
Por isso:
Antes de pagar, assinar ou negociar um prejuízo relevante, comunique a seguradora e converse com seu corretor.
O que devo fazer se o terceiro exigir pagamento imediato?
Mantenha a calma.
Evite prometer valores ou assumir compromissos que você ainda não sabe se estão cobertos.
Registre as informações do acidente e comunique a seguradora.
O corretor também pode orientar sobre os próximos passos.
A existência de um seguro de responsabilidade civil não significa que qualquer acordo realizado pelo segurado será automaticamente aceito pela seguradora.
A RCF-V cobre qualquer prejuízo causado a terceiros?
Não.
A cobertura está sujeita às condições da apólice.
É necessário observar:
- coberturas contratadas;
- limites;
- exclusões;
- condições gerais;
- condições particulares;
- características do evento;
- responsabilidade envolvida;
- procedimentos de regulação.
Por isso, cada sinistro precisa ser analisado de acordo com o contrato.
A RCF-V é obrigatória para todos os carros?
A RCF-V tradicional do Seguro Auto é uma cobertura facultativa.
Entretanto, existem outras modalidades de seguro de responsabilidade civil submetidas a regras específicas.
Um exemplo é o RC-V relacionado ao transporte rodoviário de cargas, que possui regulamentação própria e obrigações específicas para determinadas operações.
Por isso, não é correto afirmar genericamente que todo proprietário ou motorista de carro particular é obrigado a contratar RCF-V.
RCF-V e RC-V: qual é a diferença?
Apesar da semelhança das siglas, elas não devem ser confundidas.
RCF-V — Responsabilidade Civil Facultativa de Veículos
É a cobertura tradicionalmente associada ao Seguro Auto e destinada à responsabilidade civil perante terceiros, conforme contratação.
RC-V — Responsabilidade Civil de Veículo
Está relacionado a regras específicas aplicáveis ao transporte rodoviário de cargas.
A diferenciação é importante porque conteúdos publicados na internet podem misturar produtos e obrigações diferentes.
Seguro Auto barato pode sair caro?
O preço é importante.
Mas não deve ser o único critério.
Imagine duas propostas de Seguro Auto com preços diferentes.
Uma pode apresentar:
- limite menor para terceiros;
- menos coberturas;
- franquia diferente;
- condições distintas.
A outra pode apresentar:
- limite maior de responsabilidade civil;
- coberturas adicionais;
- condições diferentes.
Por isso, comparar apenas o preço pode esconder diferenças importantes.
Antes de contratar, compare:
- cobertura do próprio veículo;
- Danos Materiais a Terceiros;
- Danos Corporais a Terceiros;
- Danos Morais;
- franquia;
- assistência 24 horas;
- carro reserva;
- condições de utilização;
- exclusões;
- limites de indenização.
Checklist: confira agora sua apólice
Pegue sua apólice e procure estas informações:
Danos Materiais
☐ A cobertura está contratada?
☐ Qual é o limite?
☐ Existem exclusões específicas?
Danos Corporais
☐ A cobertura está contratada?
☐ Qual é o limite?
☐ Existem condições específicas?
Danos Morais
☐ Existe essa cobertura?
☐ Qual é o limite?
APP
☐ Existe cobertura para passageiros?
☐ Qual é o limite?
Sinistro
☐ Qual é o telefone da seguradora?
☐ Qual é o canal digital?
☐ Como comunicar um acidente?
☐ Quem é o corretor responsável?
Se você não sabe responder a essas perguntas, vale conversar com seu corretor antes da renovação.
10 perguntas para fazer antes de contratar seu Seguro Auto
- Qual é o limite de Danos Materiais a Terceiros?
- Qual é o limite de Danos Corporais a Terceiros?
- Existe cobertura para Danos Morais?
- Qual é o limite de Danos Morais?
- Quais são as principais exclusões?
- Como devo proceder se causar um acidente?
- Posso fazer um acordo diretamente com o terceiro?
- Quem devo procurar para comunicar o sinistro?
- As coberturas são adequadas ao meu perfil de utilização?
- Qual é a diferença entre as propostas além do preço?
Por que proteger terceiros também é proteger o seu patrimônio?
Essa é a principal reflexão deste artigo.
Quando você contrata um Seguro Auto, não está apenas protegendo um veículo.
Dependendo das coberturas escolhidas, está também criando uma estrutura de proteção para determinados riscos financeiros relacionados ao uso do automóvel.
Um acidente pode acontecer em segundos.
A consequência financeira pode durar muito mais tempo.
Por isso, a análise do Seguro Auto deve ir além da pergunta:
“Quanto custa?”
A pergunta mais completa é:
“Quanto estou pagando e o que estou efetivamente protegendo?”
Seguro Auto é mais do que proteger o seu carro
Roubo, furto, colisão e incêndio são riscos que normalmente recebem muita atenção quando alguém fala sobre Seguro Auto.
Mas existe outro risco que não deve ser ignorado:
causar um prejuízo a outra pessoa.
As coberturas de Danos Materiais e Danos Corporais a Terceiros, dentro da estrutura de responsabilidade civil contratada, podem desempenhar um papel importante na proteção patrimonial do segurado.
Mas é fundamental lembrar:
a cobertura não é ilimitada.
Ela depende do contrato, dos limites, das condições e das circunstâncias do sinistro.
Por isso, antes de contratar ou renovar seu Seguro Auto, confira sua cobertura de terceiros.
Veja quanto está contratado.
Entenda o que está protegido.
E converse com um corretor de seguros para avaliar se a estrutura da apólice é compatível com suas necessidades.
Precisa revisar seu Seguro Auto?
A Serfer de Seguros pode ajudar você a entender as coberturas da sua apólice e avaliar as opções disponíveis para proteção do seu veículo e de terceiros.
Fale com a Serfer de Seguros.
📍 Tucuruvi | São Paulo | SP
📲 WhatsApp: (11) 2368-3329
Serfer de Seguros
Registro SUSEP nº 20.2044738
Perguntas Frequentes sobre Danos a Terceiros no Seguro Auto
O que é RCF-V?
RCF-V significa Responsabilidade Civil Facultativa de Veículos. É uma cobertura do Seguro Auto que pode proteger o segurado quando ele for responsabilizado por danos materiais e/ou corporais causados a terceiros, conforme as condições e os limites contratados na apólice.
O que são Danos Materiais a Terceiros?
São prejuízos causados a bens de outras pessoas em decorrência de um acidente coberto, conforme as condições da apólice. Um exemplo é o dano causado ao veículo de outra pessoa em uma colisão pela qual o segurado seja responsabilizado.
O que são Danos Corporais a Terceiros?
São lesões físicas causadas a outras pessoas em decorrência de um acidente coberto, observadas as condições e os limites estabelecidos na apólice.
Danos Materiais e Danos Corporais são a mesma coisa?
Não. Danos materiais estão relacionados a prejuízos causados a bens de terceiros, enquanto danos corporais estão relacionados a lesões físicas causadas a outras pessoas. As duas coberturas podem integrar a Responsabilidade Civil Facultativa de Veículos, conforme o produto contratado.
A RCF-V cobre o meu próprio carro?
Não é essa a finalidade da RCF-V. Ela está relacionada à responsabilidade do segurado por danos causados a terceiros. A proteção do próprio veículo depende das coberturas contratadas para o veículo segurado.
Danos Materiais e Danos Corporais possuem limites diferentes?
Podem possuir limites de indenização diferentes, de acordo com o produto e a apólice contratados. É importante verificar na apólice qual é o limite máximo contratado para cada cobertura.
Danos Morais estão incluídos automaticamente no Seguro Auto?
Não se deve presumir que danos morais estejam automaticamente incluídos. Essa cobertura pode ser oferecida separadamente, conforme o produto e as condições da apólice. O segurado deve verificar se contratou essa cobertura e qual é o limite de indenização.
Como acionar o seguro depois de um acidente com terceiros?
Depois de um acidente, o segurado deve priorizar a segurança das pessoas envolvidas, reunir as informações disponíveis sobre o ocorrido e comunicar o sinistro à seguradora pelos canais indicados na apólice. O corretor também pode orientar o segurado durante o processo.
Posso fazer um acordo diretamente com o terceiro depois de um acidente?
É recomendável comunicar a seguradora antes de assumir compromissos financeiros, reconhecer responsabilidades ou realizar acordos com terceiros. Dependendo das condições da apólice, um acordo pode exigir a anuência da seguradora.
A RCF-V é obrigatória para todos os carros?
A RCF-V tradicional do Seguro Auto é uma cobertura facultativa. Existem, porém, modalidades específicas de responsabilidade civil sujeitas a regras próprias, como o RC-V aplicável a determinadas operações de transporte rodoviário de cargas.
O seguro contra terceiros cobre qualquer prejuízo causado pelo segurado?
Não. A cobertura está sujeita às condições da apólice, aos limites contratados, às coberturas efetivamente contratadas, às exclusões e às demais regras aplicáveis ao seguro e ao sinistro.
Por que é importante contratar uma boa cobertura para terceiros?
Porque um acidente pode gerar prejuízos materiais e corporais significativos a outras pessoas. Uma cobertura de responsabilidade civil adequada pode ajudar a proteger o patrimônio do segurado dentro dos limites e das condições contratados na apólice.
Aviso importante
Este conteúdo possui finalidade educativa e informativa. A cobertura efetivamente disponível depende do produto contratado, das condições gerais, especiais e particulares da apólice, dos limites contratados, das exclusões aplicáveis e das circunstâncias de cada sinistro.
Em caso de dúvida, consulte seu corretor de seguros e a documentação da sua apólice.
Sobre o autor
Sergio Ricardo Ferlin
Sócio-Fundador da Serfer de Seguros
Conteúdo elaborado com foco na orientação do consumidor sobre Seguro Auto e baseado em informações oficiais da Superintendência de Seguros Privados (SUSEP). As condições de cobertura, indenização e contratação podem variar de acordo com a apólice, seguradora e produto contratado.
Fontes oficiais: SUSEP — Seguro de Automóveis