Se você está pesquisando quanto custa o seguro de um carro popular em 2026, saiba que o valor pode variar bastante conforme o perfil do motorista, o modelo do veículo, a cidade de circulação e as coberturas contratadas. Entender esses fatores é fundamental para encontrar a melhor proteção com excelente custo-benefício.
Comprar um carro popular continua sendo uma das opções mais acessíveis para quem busca mobilidade no dia a dia. Porém, além do valor do veículo, é importante considerar outro custo essencial: o Seguro Auto.
Mas afinal, quanto custa o seguro de um carro popular em 2026?
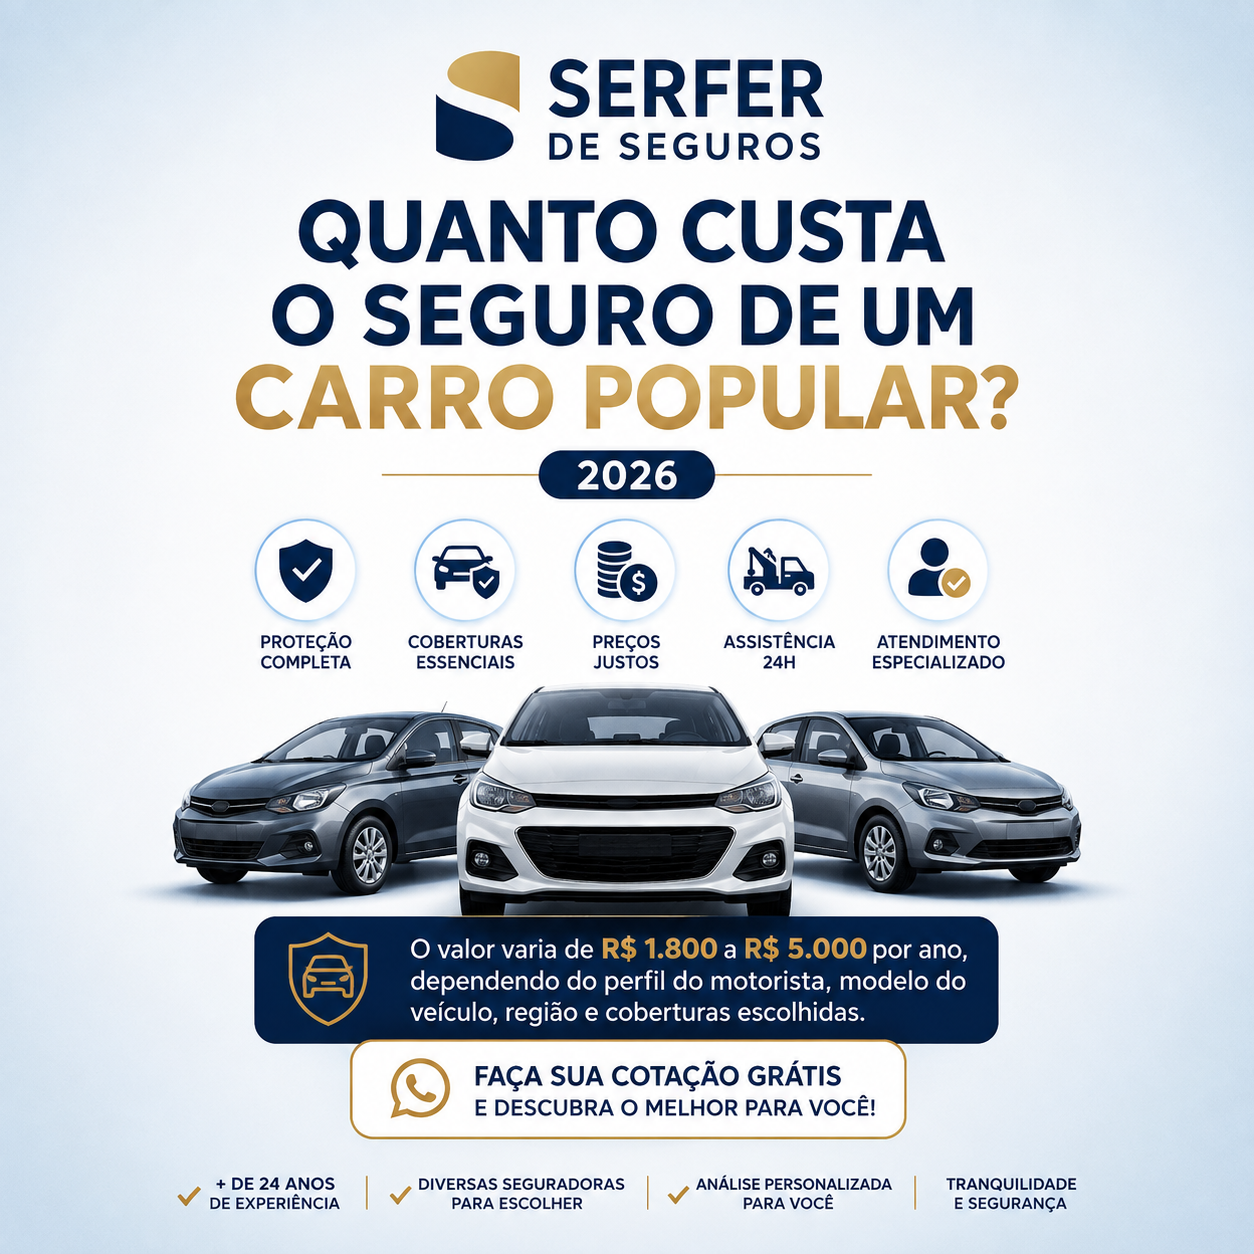
Em média, o seguro de um carro popular pode custar entre R$ 1.800 e R$ 5.000 por ano, mas esse valor pode variar significativamente de acordo com o veículo, o histórico do condutor, a região onde o carro circula e as coberturas escolhidas.
Neste artigo, você vai entender quais fatores influenciam o preço do seguro, conhecer estimativas para alguns dos carros populares mais vendidos do Brasil e descobrir como economizar na contratação do Seguro Auto.
Quanto Custa o Seguro de um Carro Popular?
Em 2026, o seguro de um carro popular custa, em média, entre R$ 1.800 e R$ 5.000 por ano.
O valor varia principalmente de acordo com:
- Perfil do condutor;
- Idade e tempo de habilitação;
- Cidade e CEP de circulação;
- Modelo e versão do veículo;
- Índice de roubo e furto da região;
- Coberturas contratadas;
- Histórico de sinistros;
- Classe de bônus do segurado.
Por isso, dois proprietários do mesmo carro podem receber cotações com valores bastante diferentes.
O Que Influencia o Valor do Seguro Auto?
Perfil do Motorista
O perfil do condutor é um dos fatores mais importantes para o cálculo do seguro.
As seguradoras analisam informações como:
- Idade;
- Estado civil;
- Tempo de habilitação;
- Histórico de sinistros;
- Utilização do veículo.
Motoristas com maior experiência e histórico positivo geralmente conseguem preços mais competitivos.
Local de Circulação
O CEP de residência e de pernoite do veículo influencia diretamente o valor do seguro.
Regiões com maiores índices de:
- Roubo;
- Furto;
- Colisões;
- Vandalismo;
costumam apresentar prêmios mais elevados.
Modelo do Veículo
Cada modelo possui um comportamento estatístico diferente para as seguradoras.
São avaliados fatores como:
- Custo de reposição de peças;
- Frequência de roubos;
- Índice de acidentes;
- Valor de mercado (Tabela FIPE).
Coberturas Contratadas
Quanto maior a proteção escolhida, maior tende a ser o valor do seguro.
As coberturas mais comuns incluem:
- Colisão;
- Roubo e furto;
- Incêndio;
- Danos a terceiros;
- Danos corporais a terceiros;
- Assistência 24 horas;
- Carro reserva;
- Cobertura para vidros.
Valor Médio do Seguro dos Carros Populares Mais Vendidos
Os valores abaixo são apenas referências de mercado e podem variar conforme o perfil do segurado.
| Modelo | Faixa Média Anual do Seguro |
|---|---|
| Fiat Mobi | R$ 1.800 a R$ 3.500 |
| Renault Kwid | R$ 1.900 a R$ 3.800 |
| Chevrolet Onix | R$ 2.200 a R$ 4.500 |
| Hyundai HB20 | R$ 2.300 a R$ 4.700 |
| Volkswagen Polo Track | R$ 2.400 a R$ 5.000 |
A melhor forma de conhecer o valor exato é realizar uma cotação personalizada.
Como Economizar no Seguro de um Carro Popular?
Existem algumas estratégias que podem ajudar a reduzir o custo do seguro:
Mantenha Seu Bônus
Motoristas que renovam o seguro sem sinistros acumulam bônus e podem obter descontos relevantes.
Compare Seguradoras
Cada seguradora possui critérios próprios de precificação.
Por isso, comparar diferentes opções é fundamental.
Avalie as Coberturas
Nem sempre a opção mais barata é a melhor. O ideal é encontrar o equilíbrio entre proteção e custo-benefício.
Instale Dispositivos de Segurança
Dependendo do veículo e da seguradora, rastreadores e dispositivos antifurto podem gerar descontos.
Seguro Auto ou Proteção Veicular?
Muitas pessoas comparam Seguro Auto e proteção veicular.
O Seguro Auto é regulamentado pela Superintendência de Seguros Privados (SUSEP) e comercializado por seguradoras autorizadas.
Já a proteção veicular funciona por meio de associações e possui características diferentes.
Antes de contratar qualquer modalidade, é importante compreender as coberturas, regras e limitações de cada opção.
Vale a Pena Contratar Seguro para Carro Popular?
Sim.
Mesmo veículos de menor valor estão sujeitos a:
- Acidentes;
- Roubos;
- Furtos;
- Danos a terceiros;
- Eventos naturais.
Muitas vezes, um único sinistro pode gerar prejuízos muito superiores ao valor anual do seguro.
Por isso, a contratação do Seguro Auto continua sendo uma das formas mais eficientes de proteger o patrimônio e evitar impactos financeiros inesperados.
O Que Observamos na Prática
Com base na experiência da Serfer de Seguros, que atua há mais de 24 anos no mercado segurador, percebemos que veículos populares como Chevrolet Onix, Hyundai HB20, Fiat Mobi, Renault Kwid e Volkswagen Polo apresentam diferenças significativas de preço conforme o perfil do condutor e a região de circulação.
Em muitos casos, pequenas alterações nas coberturas ou a comparação entre seguradoras podem gerar economias relevantes sem comprometer a proteção do veículo.
Perguntas Frequentes
Qual carro popular possui o seguro mais barato?
Normalmente modelos como Fiat Mobi e Renault Kwid costumam apresentar algumas das menores faixas de seguro do mercado, mas o valor final depende do perfil do motorista.
O seguro para motorista jovem é mais caro?
Em muitos casos, sim. Motoristas mais jovens costumam apresentar maior risco estatístico para as seguradoras.
O CEP influencia no valor do seguro?
Sim. A região onde o veículo circula e pernoita é um dos fatores utilizados no cálculo do prêmio.
Vale a pena contratar cobertura para terceiros?
Sim. A cobertura para danos materiais e corporais a terceiros é uma das proteções mais importantes do Seguro Auto.
Posso parcelar o seguro?
Sim. A maioria das seguradoras oferece opções de parcelamento.
Como descobrir o valor exato para o meu carro?
Através de uma cotação personalizada considerando o seu perfil, veículo e necessidades de proteção.
Solicite uma Cotação Personalizada
Quer saber quanto custa o seguro para o seu carro?
A equipe da Serfer de Seguros realiza cotações personalizadas junto às principais seguradoras do mercado para ajudar você a encontrar a melhor relação entre cobertura, assistência e custo-benefício.
Entre em contato e descubra quanto custa proteger seu veículo com segurança e tranquilidade.
Sobre a Serfer de Seguros
Com mais de 24 anos de atuação no mercado segurador, a Serfer de Seguros ajuda motoristas, famílias e empresas a protegerem seu patrimônio por meio de soluções personalizadas e atendimento consultivo.
Especialista em Seguro Auto, a corretora auxilia seus clientes na escolha das coberturas mais adequadas para cada perfil, oferecendo suporte desde a cotação até a renovação da apólice e o atendimento em casos de sinistro.
Além do Seguro Auto, também atua com Seguro Saúde, Seguro de Vida, Seguro Empresarial e Consórcio, sempre com foco em segurança, tranquilidade e relacionamento de longo prazo.
Informações Institucionais
- Razão Social: Serfer Administradora e Corretora de Seguros Ltda.
- CNPJ: 05.054.916/0001-48
- Registro SUSEP: 202044738
- Sede: São Paulo – SP
- Telefone: (11) 2368-3329
- WhatsApp: (11) 2368-3329
Sobre o Autor
Este conteúdo foi elaborado e revisado por Sergio Ricardo Ferlin, Sócio-Fundador da Serfer de Seguros, empresário do setor segurador e Corretor de Seguros habilitado pela SUSEP (Superintendência de Seguros Privados).
Com mais de duas décadas de experiência prática no mercado de seguros, atua diretamente na orientação de clientes sobre contratação, renovação, análise de coberturas, gestão de riscos e processos de sinistro.
Sua trajetória profissional é marcada pela atuação consultiva em Seguro Auto, auxiliando proprietários de veículos a entenderem melhor coberturas, franquias, indenizações, responsabilidade civil, proteção contra roubo e furto, assistência 24 horas e demais aspectos que envolvem a proteção do patrimônio automotivo.
Também conhecido profissionalmente como Rico Ferlin, participa da produção de conteúdos educativos voltados à conscientização e à tomada de decisões mais seguras na contratação de seguros.
Precisa de ajuda com seu Seguro Auto?
Se você deseja contratar, renovar ou comparar opções de Seguro Auto, conte com orientação especializada para encontrar a proteção mais adequada às suas necessidades.

 Atendimento via WhatsApp
 Especialistas em Seguro Auto, Seguro Saúde, Seguro de Vida, Seguro Empresarial e Consórcio.
Este conteúdo foi produzido com base na experiência prática da Serfer de Seguros e revisado por Sergio Ricardo Ferlin, Corretor de Seguros habilitado pela SUSEP, com o objetivo de fornecer informações confiáveis, atualizadas e alinhadas às melhores práticas do mercado segurador brasileiro.