Seguro de desastres naturais

O melhor para sua segurança esta na Serfer de Seguros

Lorem ipsum dolor sit amet, consectetur adipiscing elit, sed do eiusmod tempor incididunt ut labore et dolore magna aliqua. Ut enim ad minim veniam, quis nostrud exercitation ullamco laboris nisi ut aliquip ex ea commodo consequat. Duis aute irure dolor in reprehenderit in voluptate velit esse cillum dolore eu fugiat nulla pariatur. Excepteur sint occaecat cupidatat non proident, sunt in culpa qui officia deserunt mollit anim id est laborum.

Compartilhe

X
LinkedIn
Facebook
Email
WhatsApp
Serfer de Seguros

Continue lendo

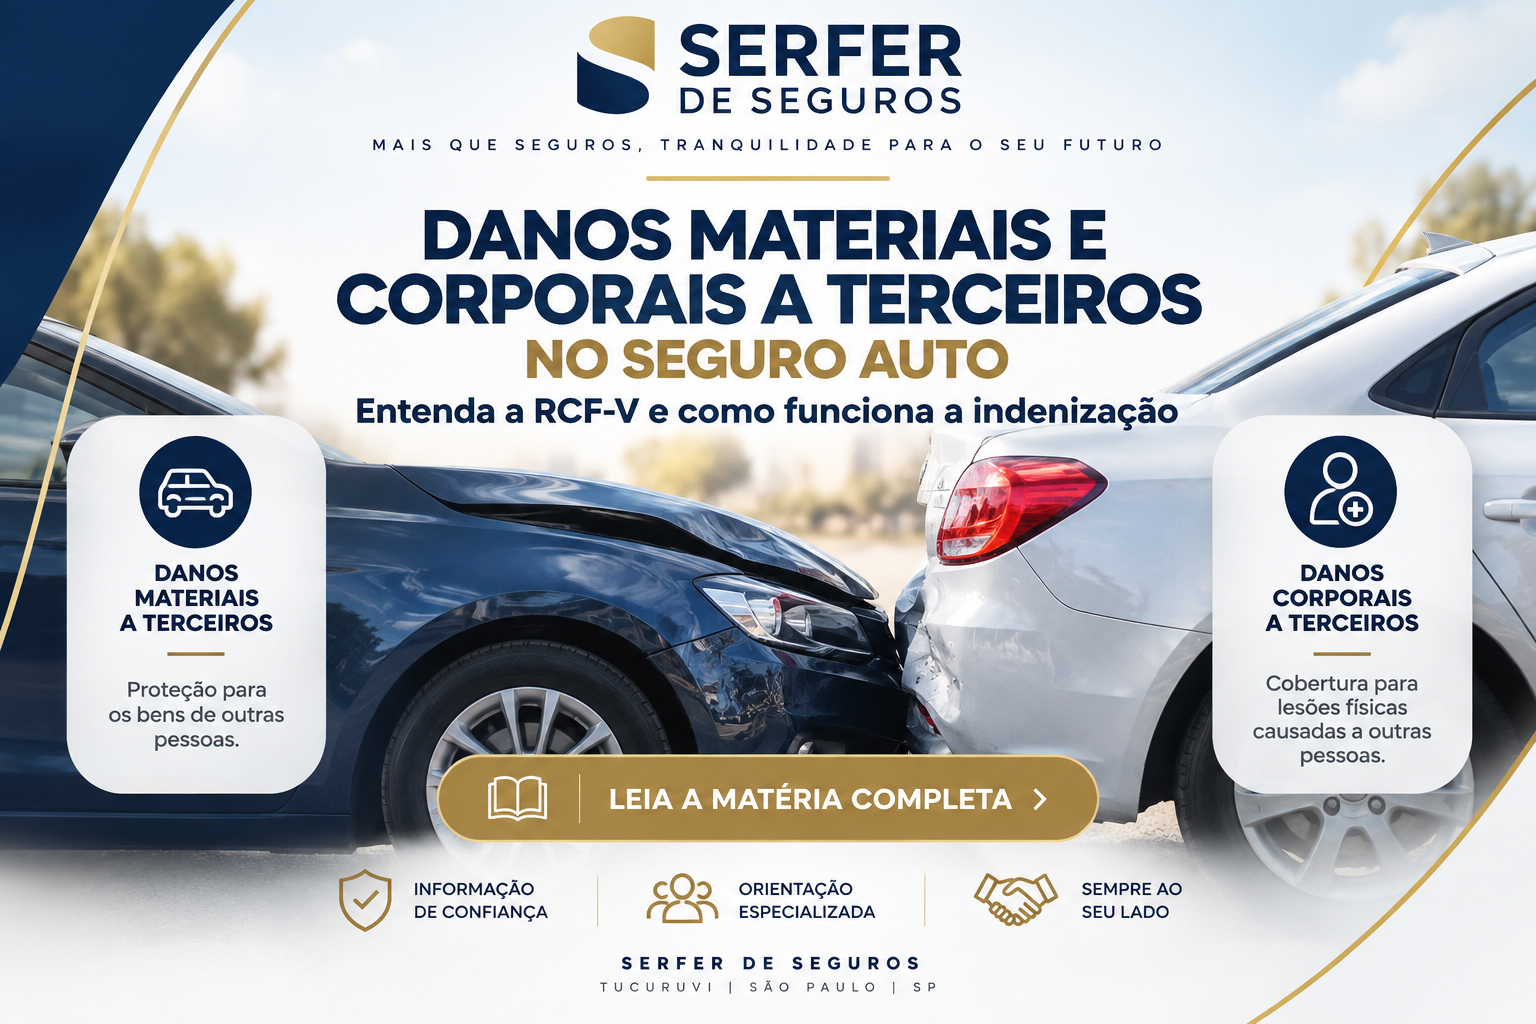
Danos materiais e corporais a terceiros no Seguro Auto

Danos Materiais e Corporais a Terceiros no Seguro Auto: Entenda a RCF-V e Como Funciona a Indenização

As coberturas de Danos Materiais e Danos Corporais a Terceiros, normalmente vinculadas à Responsabilidade Civil Facultativa de Veículos (RCF-V), são importantes componentes do Seguro Auto. Elas podem proteger o segurado diante de determinados prejuízos causados a terceiros, sempre respeitando os limites, condições e coberturas contratados na apólice.

A cobertura de Danos Materiais está relacionada aos prejuízos causados a bens de terceiros, como veículos, muros e portões. Já os Danos Corporais estão relacionados às lesões físicas causadas a outras pessoas em decorrência de um acidente coberto.

A matéria também explica como acionar a seguradora após um acidente, quais cuidados tomar antes de fazer acordos com terceiros, a diferença entre RCF-V, APP e Danos Morais e, principalmente, por que não basta ter cobertura: é fundamental avaliar se os limites contratados são adequados ao perfil do segurado.

Em resumo: proteger o próprio veículo é importante, mas proteger-se diante de possíveis responsabilidades causadas a terceiros também faz parte de uma análise completa do Seguro Auto.
Seguro Auto para carro financiado com proteção do veículo e financiamento

Seguro Auto para Carro Financiado: Como Funciona e Quem Recebe a Indenização?

Se você tem um carro financiado, o Seguro Auto pode proteger o veículo contra os riscos contratados, mas o valor da indenização e o saldo devedor do financiamento são coisas diferentes. Em caso de perda total ou roubo sem recuperação, a indenização será tratada conforme as condições da apólice, a situação do financiamento e a documentação da operação.